

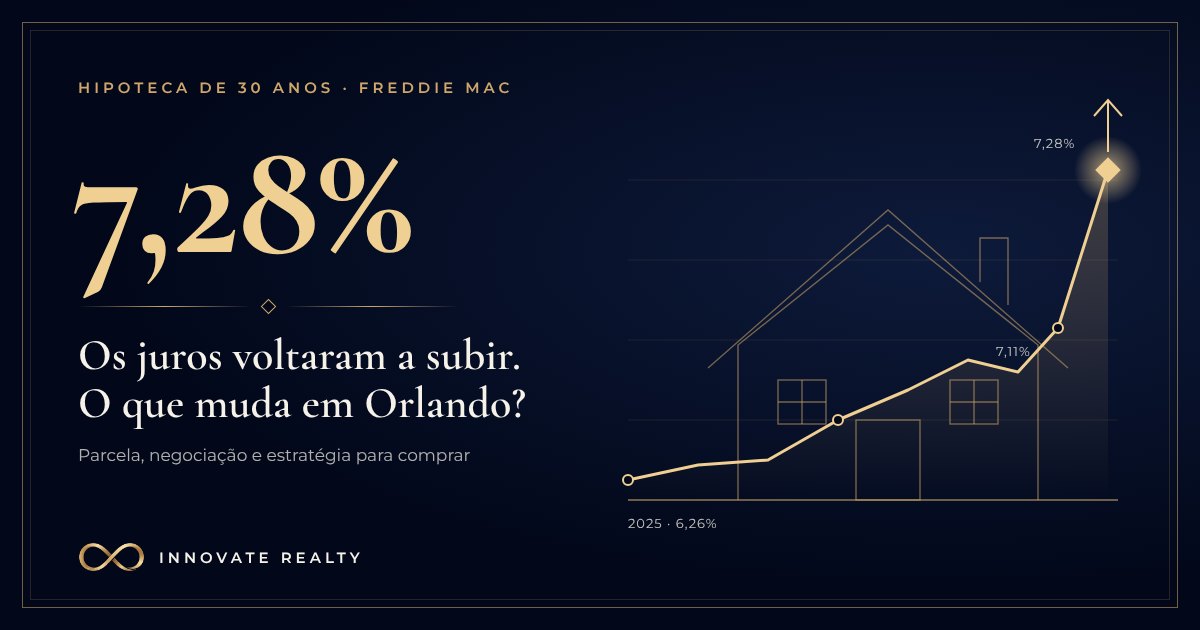
Os juros de hipoteca nos Estados Unidos voltaram a subir. Segundo a pesquisa semanal da Freddie Mac divulgada em 19 de novembro de 2026, a taxa média do financiamento de 30 anos subiu para 7,28%, contra 7,11% na semana anterior. Foi a primeira alta depois de quatro semanas seguidas de queda. Para quem pretende comprar em Orlando, isso significa uma parcela um pouco mais cara agora, mas também um mercado em que o comprador continua com bom poder de negociação.
Os números da semana
A Primary Mortgage Market Survey (PMMS), da Freddie Mac, é a referência mais usada para acompanhar os juros de hipoteca nos EUA. Os dados de 19 de novembro foram estes:
- 30 anos fixo: 7,28% (semana anterior: 7,11%; um ano antes: 6,26%).
- 15 anos fixo: 6,66% (semana anterior: 6,45%; um ano antes: 5,54%).
Outras fontes mostram o mesmo movimento. O levantamento diário publicado pela Fortune em 18 de novembro, com dados do Mortgage Research Center, apontava a taxa de 30 anos convencional perto de 7,36%, acima dos cerca de 7,11% de uma semana antes. Os números variam entre as fontes porque cada uma usa uma metodologia própria, mas a direção é a mesma: alta.
Por que os juros subiram se o Fed não mexeu?
Muita gente imagina que a hipoteca acompanha diretamente a taxa básica do Federal Reserve. Não é bem assim. O Fed manteve os juros entre 3,75% e 4,00% na reunião de 27 e 28 de outubro, e a próxima decisão está marcada para 8 e 9 de dezembro. Já a hipoteca de 30 anos segue mais de perto os títulos de longo prazo do Tesouro americano e as expectativas do mercado sobre inflação e crescimento.
Por isso, a taxa da hipoteca pode subir ou cair de uma semana para outra mesmo sem mudança no Fed. Para o comprador, a lição é simples: não vale a pena planejar a compra contando com uma queda certa dos juros em data marcada.
Quanto isso pesa na parcela
Para dar uma ideia prática, fizemos uma conta simples com um imóvel de US$ 400 mil, próximo do preço mediano da região de Orlando, com 20% de entrada (financiamento de US$ 320 mil em 30 anos). Os valores consideram só principal e juros, sem impostos, seguro e taxa de HOA:
- a 6,26% (nível de um ano atrás): cerca de US$ 1.972 por mês;
- a 7,11% (semana passada): cerca de US$ 2.153 por mês;
- a 7,28% (taxa atual): cerca de US$ 2.189 por mês.
A alta desta semana, sozinha, acrescenta perto de US$ 37 por mês, ou cerca de US$ 440 por ano. Já a diferença em relação ao ano passado é bem maior: aproximadamente US$ 217 por mês. Em outras palavras, para manter a mesma parcela da semana passada, o mesmo comprador precisaria de um imóvel perto de US$ 393 mil, e não de US$ 400 mil.
O mercado da Flórida já sente o efeito
Os dados de outubro da Florida Realtors, divulgados em 16 de novembro, mostram o impacto do crédito mais caro. As vendas de casas unifamiliares no estado caíram 10,1% em relação a outubro de 2025, e as novas vendas pendentes recuaram 15,7%. O preço mediano dessas casas ainda subiu 2,2%, para US$ 420 mil, enquanto o dos condomínios e townhouses caiu 3,3%, para US$ 290 mil.
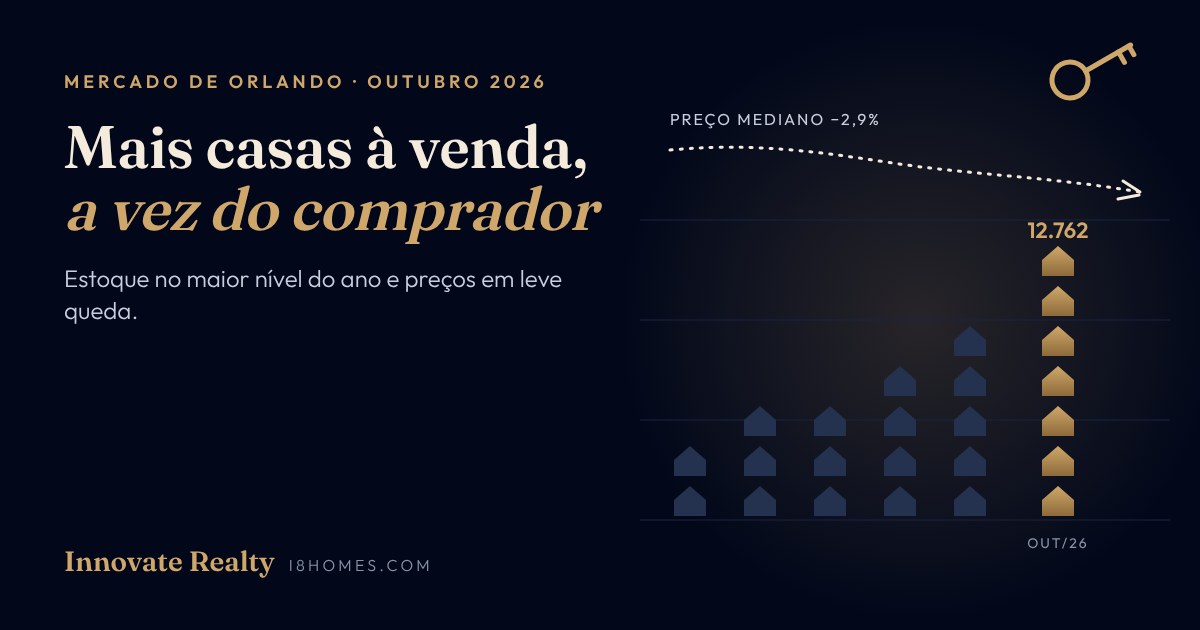
Em Orlando, segundo a Orlando Regional Realtors Association (ORRA), outubro terminou com o maior estoque de imóveis à venda de 2026, cerca de 5,8 meses de oferta e preço mediano em queda de 2,9% em 12 meses. O economista-chefe da Florida Realtors, Brad O'Connor, avaliou que, com juros acima de 7%, as vendas devem continuar contidas.
O que isso significa para quem compra, investe ou mora em Orlando
Para quem vai comprar para morar
Juros mais altos reduzem a concorrência entre compradores. Com mais estoque, há espaço para negociar preço, pedir que o vendedor pague parte dos custos de fechamento ou ofereça um buydown (redução temporária ou permanente da taxa paga pelo vendedor). Em muitos casos, um desconto na taxa ajuda mais na parcela do que um desconto equivalente no preço.
Para o investidor brasileiro
A taxa da Freddie Mac mede financiamentos convencionais para quem tem histórico de crédito nos EUA. Quem compra como estrangeiro, com foreign national loan, costuma enfrentar exigência de entrada maior e taxas acima dessa média. Por isso, faça a conta com a taxa real que você vai conseguir, e não com a média nacional. Quem compra à vista não sofre com a parcela, mas pode aproveitar o momento de menor disputa para negociar melhor.
Para quem já é dono
Quem financiou com juros baixos em anos anteriores tende a segurar o imóvel, e isso influencia a oferta. Quem pensa em refinanciar deve acompanhar as próximas semanas antes de decidir.
Dicas práticas antes de travar a taxa
- Peça cotação a mais de um credor no mesmo dia; as diferenças podem ser relevantes.
- Pergunte sobre o rate lock (trava da taxa) e por quantos dias ele vale.
- Compare o financiamento de 15 anos (taxa menor, parcela maior) com o de 30 anos.
- Inclua no orçamento seguro residencial, imposto de propriedade e HOA, que pesam muito na Flórida.
Perguntas frequentes
Os juros de hipoteca vão cair em dezembro?
Ninguém consegue garantir. A próxima reunião do Fed é em 8 e 9 de dezembro, mas a hipoteca depende principalmente dos títulos de longo prazo. A taxa pode oscilar nos dois sentidos.
Vale a pena esperar os juros baixarem para comprar?
Depende do seu caso. Esperar pode significar mais concorrência e preços maiores se os juros caírem. Comprar agora permite negociar com mais estoque disponível e, se a taxa cair no futuro, avaliar um refinanciamento, que tem custos próprios.
Brasileiro sem crédito americano consegue financiar em Orlando?
Sim, existem linhas para estrangeiros, mas geralmente com entrada maior e taxa acima da média da Freddie Mac. As condições variam de credor para credor, por isso vale comparar propostas antes de fazer a oferta.
Fontes
- Freddie Mac – Primary Mortgage Market Survey (19/11/2026)
- Florida Realtors – mercado da Flórida em outubro de 2026
- World Property Journal – dados da ORRA para Orlando em outubro de 2026
- Fortune – taxas de hipoteca em 18/11/2026
Fale com a Innovate Realty
Quer saber quanto ficaria a parcela do imóvel que você tem em mente, ou entender as opções de financiamento para brasileiros? A equipe da Innovate Realty ajuda você a comparar cenários e negociar com segurança. Fale com a gente pelo WhatsApp ou veja os imóveis disponíveis em Orlando.